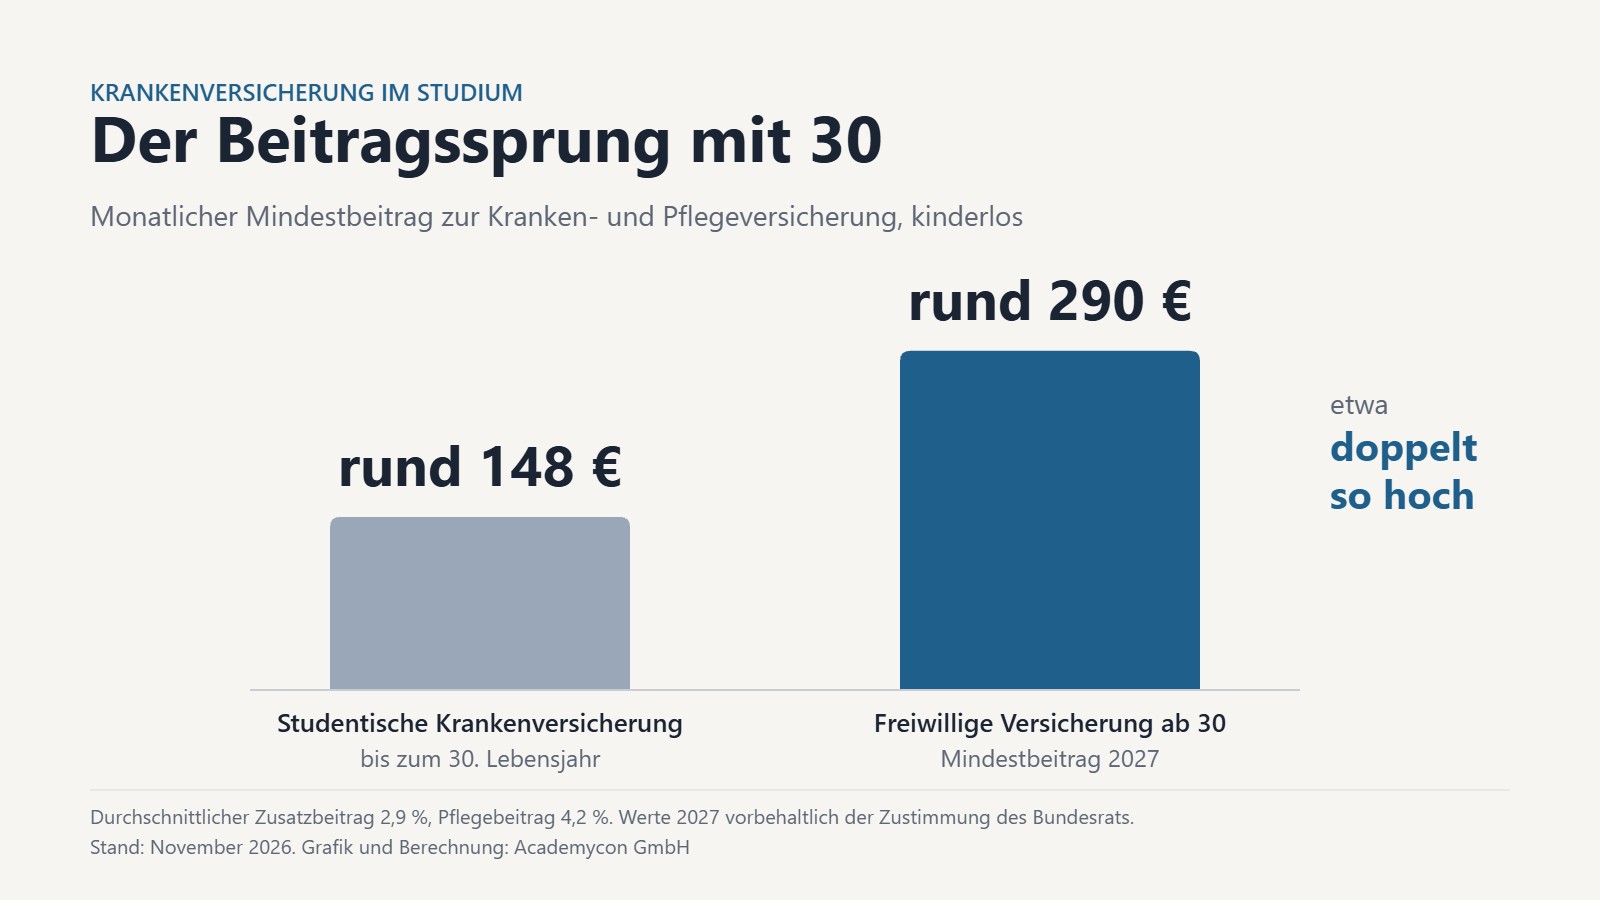
Göttingen, 2. November 2026. Für Studierende in Deutschland ist der 30. Geburtstag auch ein Stichtag der Krankenversicherung. Die Krankenversicherung der Studenten (KVdS) endet grundsätzlich mit Ablauf des Semesters, in dem das 30. Lebensjahr vollendet wird. Wer weiter studiert, wird danach in der Regel freiwilliges Mitglied seiner Krankenkasse und zahlt mindestens den gesetzlichen Mindestbeitrag. Dieser liegt 2027 bei rund 290 Euro im Monat und damit etwa doppelt so hoch wie der studentische Beitrag. Die Academycon GmbH aus Göttingen, die Studierende zur Krankenversicherung berät, ordnet die Zahlen für 2027 ein und zeigt, welche Möglichkeiten Betroffene haben.
Das Wichtigste in Kürze
• Die studentische Krankenversicherung endet mit dem Semester, in dem man 30 wird. Eine Verlängerung ist nur aus anerkannten Gründen möglich.
• Danach folgt automatisch die freiwillige Versicherung. Der Mindestbeitrag für Kranken- und Pflegeversicherung steigt 2027 voraussichtlich auf 290 bis 295 Euro monatlich (kinderlos, durchschnittlicher Zusatzbeitrag).
• In der KVdS zahlen kinderlose Studierende derzeit rund 148 Euro im Monat.
• Alternativ kommt ein Ausbildungstarif der privaten Krankenversicherung infrage, bei vielen Versicherern bis zum vollendeten 39. Lebensjahr. Voraussetzung ist eine Gesundheitsprüfung.
• Wer die automatische freiwillige Versicherung nicht möchte, muss innerhalb von zwei Wochen nach dem Hinweis der Krankenkasse austreten und eine andere Absicherung nachweisen.
• BAföG-Empfänger ab 30 erhalten höhere Zuschläge zur Kranken- und Pflegeversicherung.
Warum die Krankenversicherung im Studium ab 30 deutlich teurer wird
In der KVdS richtet sich der Beitrag nicht nach dem tatsächlichen Einkommen, sondern nach dem BAföG-Bedarfssatz von derzeit 855 Euro. Zudem gelten nur sieben Zehntel des allgemeinen Beitragssatzes, hinzu kommt der Zusatzbeitrag der jeweiligen Kasse. Für kinderlose Studierende ergibt das beim durchschnittlichen Zusatzbeitrag von 2,9 Prozent rund 112 Euro für die Kranken- und rund 36 Euro für die Pflegeversicherung.
Mit dem Ende der KVdS entfällt diese Sonderregel. Freiwillig Versicherte zahlen Beiträge auf ihre tatsächlichen Einnahmen, mindestens aber auf eine gesetzliche Mindestbemessungsgrundlage in Höhe von einem Drittel der monatlichen Bezugsgröße. 2026 sind das 1.318,33 Euro. Für 2027 sieht die Sozialversicherungsrechengrößen-Verordnung 1.376,67 Euro vor, der Bundesrat muss der Verordnung noch zustimmen. Auch Studierende ohne eigenes Einkommen zahlen deshalb den vollen Mindestbeitrag.
Was die freiwillige Krankenversicherung für Studierende 2027 kostet
Das Bundesministerium für Gesundheit hat den durchschnittlichen Zusatzbeitrag für 2027 am 30. Oktober 2026 auf unverändert 2,9 Prozent festgelegt. Zusammen mit dem ermäßigten Beitragssatz von 14,0 Prozent, der für freiwillig Versicherte ohne Krankengeldanspruch gilt, ergibt sich auf Basis der Mindestbemessungsgrundlage folgende Rechnung (Monatsbeiträge 2026 und 2027):
• Krankenversicherung (14,0 % + 2,9 %): 222,80 Euro (2026), 232,66 Euro (2027)
• Pflegeversicherung mit Kind (3,6 %): 47,46 Euro (2026), 49,56 Euro (2027)
• Pflegeversicherung kinderlos (4,2 %): 55,37 Euro (2026), 57,82 Euro (2027)
• Gesamt kinderlos: 278,17 Euro (2026), 290,48 Euro (2027)
• Gesamt kinderlos bei 4,5 % Pflegebeitrag (geplante Pflegereform): 294,61 Euro (2027)
Der tatsächliche Betrag hängt vom Zusatzbeitrag der eigenen Krankenkasse ab, den jede Kasse selbst festlegt. Die Bundesregierung plant zudem, den Pflegebeitrag für Kinderlose ab 2027 von 4,2 auf 4,5 Prozent anzuheben. Das Gesetzgebungsverfahren dazu läuft noch. Wer Einnahmen oberhalb der Mindestbemessungsgrundlage hat, zahlt entsprechend mehr.
Welche Optionen Studierende über 30 haben
Verlängerung der studentischen Krankenversicherung: Die KVdS kann über das 30. Lebensjahr hinaus fortbestehen, wenn die Art der Ausbildung, familiäre oder persönliche Gründe die Überschreitung rechtfertigen. Dazu zählen etwa der Erwerb der Hochschulzugangsberechtigung auf dem zweiten Bildungsweg, Kindererziehung, eine längere Erkrankung oder eine Behinderung. Die Krankenkasse entscheidet im Einzelfall, ein Antrag vor dem Stichtag ist daher sinnvoll.
Familienversicherung über Ehe- oder Lebenspartner: Die Familienversicherung über die Eltern ist im Studium nur bis 25 möglich. Über einen gesetzlich versicherten Ehe- oder eingetragenen Lebenspartner gibt es dagegen keine Altersgrenze. Das eigene Gesamteinkommen darf 2027 voraussichtlich 590 Euro im Monat nicht übersteigen, das entspricht einem Siebtel der Bezugsgröße.
Freiwillige gesetzliche Krankenversicherung: Sie setzt nahtlos an die KVdS an, erfordert keine Gesundheitsprüfung und bietet unveränderten Leistungsumfang. Da sich die Zusatzbeiträge der Kassen unterscheiden, lohnt ein Vergleich. Erhöht eine Kasse ihren Zusatzbeitrag, besteht ein Sonderkündigungsrecht.
Ausbildungstarif der privaten Krankenversicherung: Private Versicherer bieten für Studierende vergünstigte Ausbildungstarife an, häufig bis zum Ende der Ausbildung, längstens bis zum vollendeten 39. Lebensjahr. Der Beitrag ist einkommensunabhängig und richtet sich nach Eintrittsalter, Gesundheitszustand, Leistungsumfang und Selbstbehalt. Je nach Ergebnis der Gesundheitsprüfung kann er unter dem freiwilligen Mindestbeitrag liegen. Vorerkrankungen können aber zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung führen.
Private Krankenversicherung im Studium: Was vor dem Wechsel zu bedenken ist
Der Wechsel aus der freiwilligen gesetzlichen Versicherung ist mit einer Frist von zwei Monaten zum Monatsende möglich, wenn keine neue Mitgliedschaft in einer gesetzlichen Kasse begründet wird. Der Krankenkasse muss dafür der Abschluss einer privaten Krankenversicherung nachgewiesen werden. Günstig ist der Zeitpunkt direkt beim Ende der KVdS: Wer der automatischen Anschlussversicherung fristgerecht widerspricht, wechselt ohne Umweg über die freiwillige Mitgliedschaft.
Entscheidend ist der Blick über das Studium hinaus. Endet der Ausbildungstarif, stellen viele Versicherer ihn ohne erneute Gesundheitsprüfung auf einen regulären Tarif um, dann zu einem höheren Beitrag. Wer nach dem Studium eine Anstellung mit einem Gehalt unterhalb der Versicherungspflichtgrenze aufnimmt, wird in der Regel wieder gesetzlich pflichtversichert. Eine Anwartschaftsversicherung kann die spätere Rückkehr in die private Krankenversicherung ohne neue Gesundheitsprüfung sichern. Ab 55 Jahren ist eine Rückkehr in die gesetzliche Versicherung dagegen grundsätzlich ausgeschlossen. Auch die Familienplanung spielt eine Rolle, da Kinder in der privaten Krankenversicherung einen eigenen Beitrag kosten.
Worauf beim Vergleich von Ausbildungstarifen zu achten ist
• Altersgrenze und Laufzeit: Bis zu welchem Alter gilt der Tarif, und was passiert bei einer Unterbrechung des Studiums? Manche Bedingungen beenden den Ausbildungstarif, wenn das Studium länger als sechs Monate ruht.
• Umstellung nach dem Studium: In welchen Tarif wird umgestellt, ohne Gesundheitsprüfung, und mit welchem Beitrag?
• Gesamtkosten statt Monatsbeitrag: Zwölf Monatsbeiträge plus Selbstbehalt plus nicht erstattete Leistungen ergeben die tatsächliche Jahresbelastung.
• Ambulante Leistungen: Freie Arztwahl und direkter Zugang zum Facharzt oder ein günstigerer Primärarzttarif mit Überweisungspflicht, außerdem Psychotherapie, Heil- und Hilfsmittel.
• Stationäre Leistungen: Chefarztbehandlung sowie Ein- oder Zweibettzimmer sind Wahlleistungen und nicht in jedem Ausbildungstarif enthalten.
• Beitragsrückerstattung: Viele Tarife erstatten bei Leistungsfreiheit einen Teil der Beiträge zurück. Ob erfolgsabhängig oder garantiert, ist für die Kalkulation wesentlich.
• Zahnleistungen: Erstattungssätze für Zahnbehandlung und Zahnersatz unterscheiden sich deutlich.
In der gesetzlichen Versicherung ist der Facharzt bislang meist ohne Überweisung erreichbar. Die Bundesregierung plant jedoch ein verbindliches Primärarztsystem, das nach bisherigen Plänen frühestens 2028 greifen soll.
Internationale Studierende über 30
Für internationale Studierende gelten grundsätzlich dieselben Altersgrenzen. Wer aus einem EU- oder EWR-Staat kommt, kann häufig mit der Europäischen Krankenversicherungskarte (EHIC) versichert bleiben. Wer dagegen erst nach dem 30. Geburtstag nach Deutschland kommt, erfüllt die Vorversicherungszeiten für eine freiwillige gesetzliche Versicherung meist nicht. Dann bleibt in der Regel nur die private Krankenversicherung. Wichtig ist, dass der Tarif von Hochschule und Ausländerbehörde als ausreichender Versicherungsschutz anerkannt wird.
BAföG: Höhere Zuschläge ab 30
BAföG-Empfänger, die selbst Beiträge zahlen, erhalten einen Kranken- und Pflegeversicherungszuschlag. Unter 30 beträgt er 102 Euro für die Kranken- und 35 Euro für die Pflegeversicherung. Ab 30 fallen die Zuschläge höher aus, für die Krankenversicherung bis zu 185 Euro im Monat. Den Zuschlag erhalten auch privat versicherte Studierende. Mit dem 30. BAföG-Änderungsgesetz will die Bundesregierung die Zuschläge an gestiegene Versicherungskosten anpassen. Bundestag und Bundesrat müssen noch zustimmen.
Was Studierende vor dem Ende der studentischen Versicherung tun sollten
1. Stichtag ermitteln: Zwei bis drei Monate vor dem Semesterende prüfen, wann die KVdS endet und ob ein Verlängerungsgrund vorliegt.
2. Kosten berechnen: Den Zusatzbeitrag der eigenen Kasse für 2027 prüfen und den künftigen Mindestbeitrag kalkulieren.
3. Alternativen prüfen: Bei Interesse an einem Ausbildungstarif die Versicherbarkeit vorab über eine anonyme Risikovoranfrage klären lassen.
4. Fristen wahren: Nach dem Hinweis der Krankenkasse bleiben zwei Wochen, um aus der Anschlussversicherung auszutreten.
5. Lückenlos versichert bleiben: Ein Wechsel darf keine Versicherungslücke entstehen lassen, da sonst Beitragsnachforderungen drohen.
„Der Beitragssprung mit 30 kommt für viele Studierende überraschend, weil er nicht mit einer Kündigung beginnt, sondern mit einem neuen Beitragsbescheid“, sagt Christopher Leuthardt, Geschäftsführer der Academycon GmbH. „Wer sich zwei bis drei Monate vorher mit den Optionen beschäftigt, kann in Ruhe entscheiden, ob die freiwillige gesetzliche Versicherung oder ein Ausbildungstarif besser zur eigenen Lebensplanung passt. Entscheidend ist dabei nicht allein der Monatsbeitrag im Studium, sondern was nach dem Abschluss passiert.“
Ob die freiwillige gesetzliche oder die private Krankenversicherung die passendere Lösung ist, hängt von Gesundheitszustand, Berufsziel, Familienplanung und Studiendauer ab. Eine pauschale Empfehlung gibt es nicht. Weitere Informationen zur Krankenversicherung für Studierende über 30 bietet die Academycon GmbH auf ihrer Website.